TRENDING
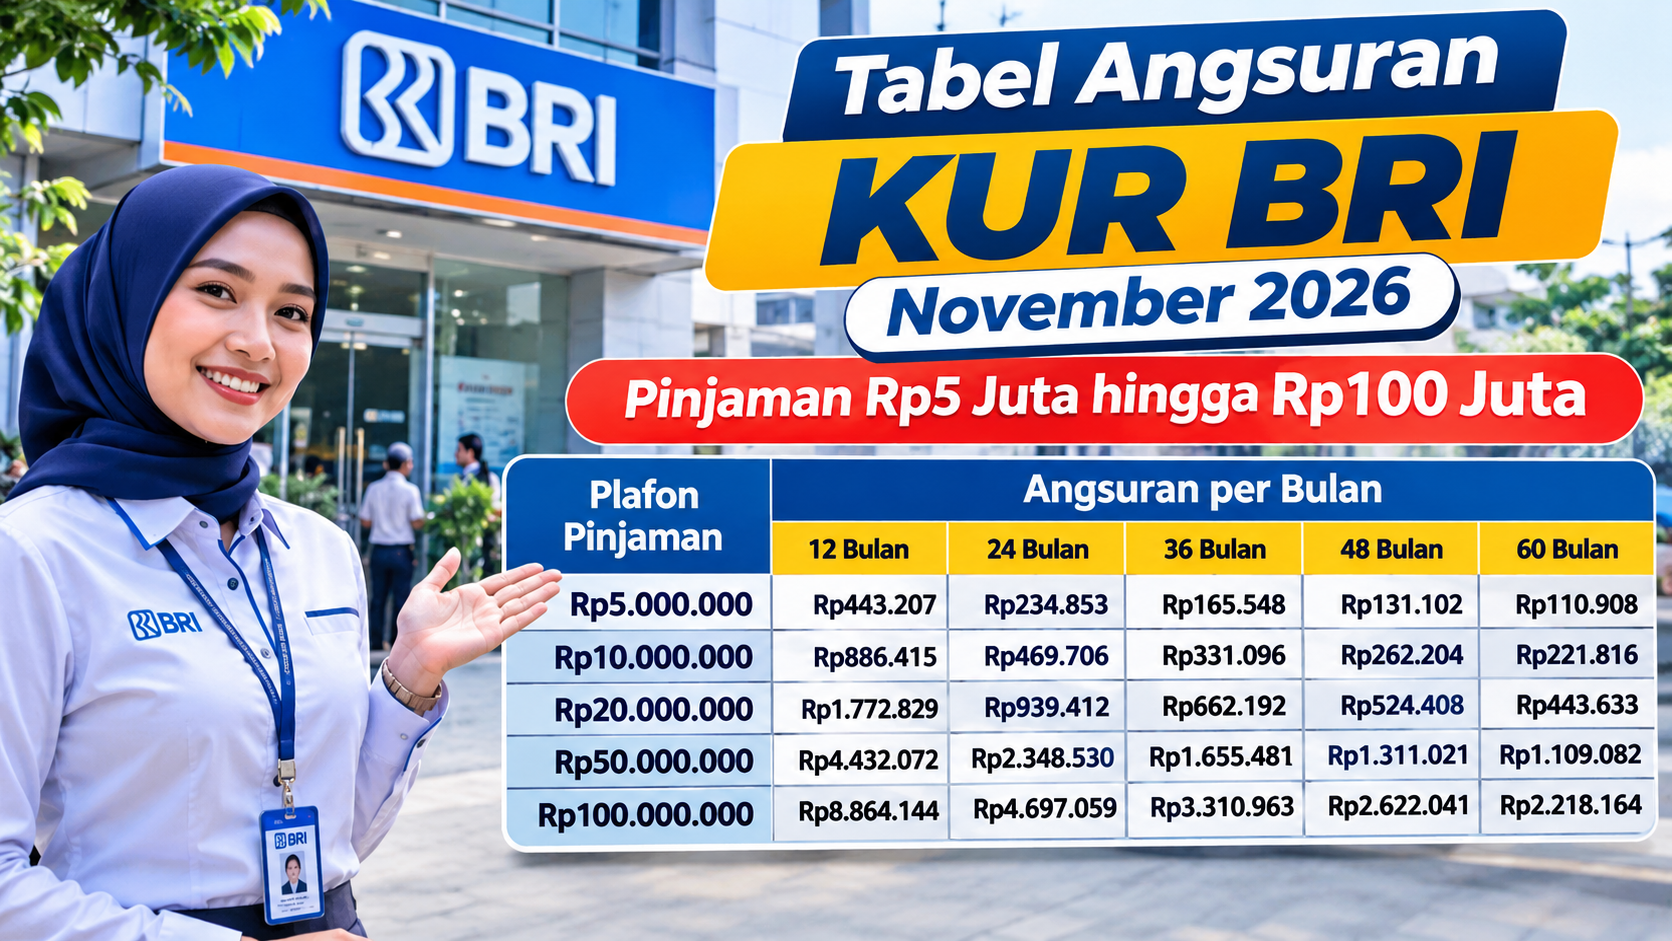
Tabel Angsuran KUR BRI November 2026: Pinjaman Rp5 Juta hingga Rp100 Juta
5 minutes reading View : 12

Info Publik - 14 Nov 2026
Program Kredit Usaha Rakyat (KUR) BRI masih menjadi salah satu pilihan pembiayaan yang banyak dicari pelaku UMKM untuk mendapatkan tambahan modal usaha. Melalui program ini, masyarakat dapat mengajukan pinjaman untuk kebutuhan modal kerja maupun investasi dengan ketentuan bunga dan tenor yang mengikuti kebijakan pemerintah.
Memasuki November 2026, informasi mengenai tabel angsuran KUR BRI menjadi penting bagi calon debitur yang ingin memperkirakan kemampuan membayar cicilan setiap bulan. Besaran angsuran perlu diperhitungkan sejak awal agar pinjaman tidak mengganggu arus kas usaha.
Sebelum mengajukan pinjaman, calon nasabah sebaiknya memahami pilihan plafon, jangka waktu pembayaran, persyaratan administrasi, serta proses pengajuan KUR BRI.
Jenis KUR BRI yang Tersedia pada November 2026
Sebelum melihat tabel angsuran, calon peminjam perlu mengetahui bahwa KUR BRI memiliki beberapa kategori pembiayaan. Masing-masing mempunyai batas pinjaman dan ketentuan bunga yang berbeda.
Berdasarkan informasi produk resmi BRI, berikut pembagian jenis KUR yang tersedia:
1. KUR Super Mikro
KUR Super Mikro ditujukan bagi pelaku usaha ultra mikro yang membutuhkan tambahan modal dalam jumlah relatif kecil.
Ketentuannya meliputi:
-
Plafon pinjaman maksimal Rp10 juta.
-
Suku bunga 3 persen efektif per tahun.
-
Digunakan untuk modal kerja atau investasi produktif.
-
Persyaratan mengikuti ketentuan program dan penilaian BRI.
2. KUR Mikro
KUR Mikro diperuntukkan bagi pelaku usaha produktif yang membutuhkan pembiayaan lebih besar.
Ketentuannya meliputi:
-
Plafon pinjaman di atas Rp10 juta sampai Rp100 juta.
-
Suku bunga mulai 6 persen efektif per tahun.
-
Tenor modal kerja maksimal 3 tahun.
-
Tenor investasi maksimal 5 tahun.
3. KUR Kecil
KUR Kecil ditujukan bagi pelaku UMKM yang membutuhkan modal untuk mengembangkan kapasitas usaha.
Ketentuannya meliputi:
-
Plafon pinjaman di atas Rp100 juta sampai Rp500 juta.
-
Suku bunga mulai 6 persen efektif per tahun.
-
Tenor modal kerja maksimal 4 tahun.
-
Tenor investasi maksimal 5 tahun.
-
Ketentuan agunan mengikuti kebijakan bank.
Pembagian plafon dan bunga tersebut mengacu pada informasi produk BRI. Besaran bunga aktual dapat berbeda sesuai jenis usaha dan ketentuan frekuensi pengajuan KUR.
Tabel Angsuran KUR BRI November 2026
Salah satu hal yang perlu diperhatikan sebelum mengajukan KUR adalah kemampuan membayar cicilan bulanan. Dengan mengetahui perkiraan angsuran, pelaku usaha dapat menyesuaikan jumlah pinjaman dengan pendapatan bisnis.
Berikut simulasi angsuran untuk pinjaman Rp5 juta, Rp10 juta, Rp50 juta, dan Rp100 juta.
Tabel angsuran pinjaman Rp5 juta
| Tenor | Estimasi cicilan/bulan |
|---|---|
| 12 bulan | Rp423.376 |
| 24 bulan | Rp214.817 |
| 36 bulan | Rp145.317 |
| 48 bulan | Rp110.582 |
| 60 bulan | Rp89.754 |
Tabel angsuran pinjaman Rp10 juta
| Tenor | Estimasi cicilan/bulan |
|---|---|
| 12 bulan | Rp846.753 |
| 24 bulan | Rp429.633 |
| 36 bulan | Rp290.634 |
| 48 bulan | Rp221.164 |
| 60 bulan | Rp179.507 |
Tabel angsuran pinjaman Rp50 juta
| Tenor | Estimasi cicilan/bulan |
|---|---|
| 12 bulan | Rp4.299.670 |
| 24 bulan | Rp2.212.451 |
| 36 bulan | Rp1.517.499 |
| 48 bulan | Rp1.170.611 |
| 60 bulan | Rp962.949 |
Tabel angsuran pinjaman Rp100 juta
| Tenor | Estimasi cicilan/bulan |
|---|---|
| 12 bulan | Rp8.599.339 |
| 24 bulan | Rp4.424.903 |
| 36 bulan | Rp3.034.997 |
| 48 bulan | Rp2.341.223 |
| 60 bulan | Rp1.925.898 |
Catatan: Angka di atas merupakan simulasi perhitungan angsuran dengan asumsi bunga efektif 3% per tahun untuk KUR Super Mikro dan 6% per tahun untuk KUR Mikro. Angka bukan penawaran atau jadwal angsuran resmi BRI. Tenor 48 dan 60 bulan hanya relevan untuk pembiayaan investasi sesuai ketentuan produk, bukan otomatis berlaku untuk semua pinjaman. Cicilan aktual mengikuti hasil perhitungan bank.
Syarat Pengajuan KUR BRI November 2026
Tidak semua pengajuan KUR otomatis disetujui. BRI akan melakukan pemeriksaan terhadap identitas, kelayakan usaha, riwayat kredit, serta kemampuan calon debitur dalam membayar pinjaman.
Secara umum, beberapa persyaratan yang perlu dipersiapkan antara lain:
-
Warga Negara Indonesia dan memiliki identitas berupa KTP.
-
Memiliki Kartu Keluarga (KK).
-
Mempunyai usaha produktif dan layak.
-
Usaha telah berjalan aktif minimal enam bulan, dengan ketentuan khusus sesuai skema KUR.
-
Memiliki dokumen perizinan usaha, seperti NIB atau dokumen lain yang dipersamakan.
-
Tidak sedang menerima pembiayaan produktif lain yang dilarang oleh ketentuan KUR.
-
Memiliki riwayat kredit yang memenuhi persyaratan bank.
Untuk KUR Mikro, dokumen administrasi umumnya mencakup KTP, KK, dan perizinan usaha. Persyaratan tambahan dapat diminta sesuai hasil pemeriksaan BRI.
Cara Mengajukan Pinjaman KUR BRI
Setelah mengetahui jenis pinjaman dan perkiraan angsuran, calon debitur dapat memulai proses pengajuan melalui kantor BRI terdekat.
Berikut tahapan yang bisa dilakukan:
-
Siapkan KTP, KK, dan dokumen legalitas usaha.
-
Pastikan usaha masih aktif dan memiliki kegiatan produktif.
-
Datangi kantor cabang atau unit BRI terdekat.
-
Sampaikan kepada petugas bahwa kamu ingin mengajukan Kredit Usaha Rakyat.
-
Tentukan jumlah pinjaman sesuai kebutuhan usaha.
-
Lengkapi formulir dan dokumen yang diminta.
-
Tunggu proses verifikasi serta survei usaha jika diperlukan.
-
Apabila pengajuan disetujui, ikuti proses penandatanganan akad kredit.
Calon debitur juga dapat mencari informasi produk melalui kanal digital resmi BRI. Untuk memastikan prosedur pengajuan terbaru, hubungi BRI melalui layanan Contact BRI di 1500017.
Kebijakan KUR 2026 dan Perkembangan Terbaru
Program KUR merupakan bagian dari upaya pemerintah memperluas akses pembiayaan bagi pelaku usaha mikro dan kecil.
Dalam informasi resmi pada 11 November 2026, Kementerian Koordinator Bidang Perekonomian membahas wacana peningkatan target penyaluran KUR 2026 menjadi Rp325 triliun.
Pembahasan tersebut juga mencakup rencana penyaluran kredit program pada 2027 serta dukungan pembiayaan bagi sektor usaha produktif.
Kebijakan ini menunjukkan bahwa pembiayaan UMKM masih menjadi salah satu perhatian pemerintah dalam mendorong pertumbuhan ekonomi nasional.
Namun, perlu dipahami bahwa target penyaluran KUR pemerintah berbeda dengan batas maksimal pinjaman yang dapat diterima setiap nasabah. Plafon individu tetap mengikuti kategori KUR dan hasil penilaian bank.
Tips Sebelum Mengajukan KUR BRI
Agar pinjaman tidak menjadi beban keuangan, ada beberapa hal yang sebaiknya diperhatikan calon debitur.
-
Sesuaikan pinjaman dengan kebutuhan: Hindari mengajukan dana melebihi kebutuhan modal usaha.
-
Hitung kemampuan membayar: Pastikan pendapatan usaha mampu menutup cicilan dan biaya operasional.
-
Pilih tenor yang tepat: Tenor panjang membuat cicilan bulanan lebih ringan, tetapi memperpanjang kewajiban pembayaran.
-
Siapkan dokumen sejak awal: Kelengkapan administrasi dapat membantu proses pemeriksaan.
-
Gunakan dana untuk kegiatan produktif: Prioritaskan pembelian bahan baku, peralatan, atau pengembangan usaha.
Calon debitur juga sebaiknya meminta simulasi resmi dari petugas BRI sebelum menyetujui akad kredit.
Kesimpulan
Tabel angsuran KUR BRI November 2026 dapat menjadi panduan awal bagi pelaku UMKM yang ingin memperoleh tambahan modal usaha. Tersedia pilihan pembiayaan mulai dari KUR Super Mikro hingga KUR Kecil dengan plafon maksimal Rp500 juta.
Untuk pinjaman Rp5 juta hingga Rp10 juta, calon debitur dapat mempertimbangkan KUR Super Mikro. Sementara itu, pinjaman di atas Rp10 juta hingga Rp100 juta masuk kategori KUR Mikro.
Sebelum mengajukan, pastikan jumlah pinjaman sesuai kemampuan keuangan dan perhatikan ketentuan bunga serta tenor yang berlaku. Informasi paling akurat mengenai persetujuan pinjaman dan besaran cicilan dapat diperoleh langsung melalui kantor BRI.